Partager la page
Start-up : réussir sa levée de fonds dans les marchés émergents
Publié le
Secteur Privé & Développement #44 - Mobiliser les capitaux : pour un nouveau modèle de financement
Comment changer d’échelle dans la mobilisation des capitaux privés ? Alors que dans les pays en développement, les besoins d’investissement se chiffrent en milliers de milliards de dollars et que les ressources publiques ne suffisent plus à y répondre, l’engagement des investisseurs privés est devenu incontournable.
Le capital-risque est devenu un levier stratégique de développement. Dans les marchés émergents, où les investisseurs restent rares, réussir une levée de fonds ne consiste pas seulement à trouver des capitaux. Il faut d’abord bâtir une entreprise solide et s’entourer des bons partenaires.
Devenir une licorne, ces entreprises technologiques valorisées plus d’un milliard de dollars, est un rêve pour de nombreuses start-up. Mais avant la route demeure longue avant d’imaginer rejoindre ce cercle très fermé et en premier lieu, celle-ci doit financer son premier produit, convaincre ses premiers clients puis trouver les capitaux nécessaires pour accélérer sa croissance. Dans les marchés émergents, ce parcours est plus exigeant qu’ailleurs. Les États-Unis comptent aujourd’hui plus de 1700 licornes, contre plus de 130 en Inde et seulement neuf sur l’ensemble du continent africain, dont la quasi-totalité constitue des fintechs.
À eux seuls, ces chiffres illustrent le retard pris par les marchés émergents dans l’accès au capital-risque. Cet écart ne traduit pas un manque d’innovation. Il reflète avant tout la rareté des capitaux disponibles pour financer les jeunes entreprises. L’Afrique ne représente encore qu’environ 1 % des investissements mondiaux en venture capital, tandis que près de 80 % des financements des start-up africaines proviennent d’investisseurs étrangers, principalement européens et nord-américains. « Il y a moins d’investisseurs, moins de fonds spécialisés et donc davantage de concurrence pour accéder aux financements », résume Gabriel-Iannis Aïssou, Principal au sein des équipes Venture Capital de Proparco.
La thèse d’investissement initiale n’est pas toujours celle qui crée finalement la valeur. Si les fondateurs savent pivoter, trouver de nouveaux marchés ou de nouveaux débouchés, l’investissement peut réussir même si l’histoire initiale change.
- Principal Venture Capital, Proparco
Pourtant, des réussites existent. En 2024, la start-up nigériane Moniepoint est devenue non seulement la huitième licorne africaine mais aussi une fintech de référence sur les solutions de paiement à destination des petites entreprises. Elle a ainsi levé 200 millions de dollars en 2025 auprès d’investisseurs tels que Proparco, DPI, la SFI, Visa ou encore le fonds d’investissement pour l’Afrique de Google. De même, la néobanque sud-africaine Tyme Bank soutenue indirectement par Proparco est devenue la neuvième licorne africaine suite à son rapprochement avec la fintech brésilienne Nubank. Au Brésil, Nubank qui propose une offre entièrement digitale est devenue l’une des principales banques de détail, passant d’une première levée de fonds de 2 millions de dollars en 2013 à une valorisation de près de 50 milliards de dollars huit ans plus tard. Nubank constitue ainsi l’un des modèles de référence de la réussite des Fintechs, ceci, au même titre que Revolut. Derrière ces succès se cachent plusieurs années de travail et un parcours semé d’étapes décisives pour convaincre dans des marchés où le capital demeure rare.
Plus qu’une idée, une entreprise solide
Dans les marchés émergents, les investisseurs affichent une appétence au risque moindre comparativement aux écosystèmes les plus matures. « Aux États-Unis, certaines start-up peuvent lever une Série A avec un simple deck. En Afrique, le niveau d’exigence est plus élevé. En Série A, la société doit déjà être beaucoup plus robuste », explique Gabriel-Iannis Aïssou. Selon une étude du National Bureau of Economic Research (NBER), seules 10 % des jeunes entreprises cotées des marchés émergents, hors Chine, ont bénéficié d’un financement en capital-risque. Pourtant, elles concentrent près de la moitié des dépenses de recherche et développement.
Les investisseurs recherchent donc moins une bonne idée qu’une innovation répondant à un besoin réel et capable de trouver son marché. La première question n’est donc pas de savoir si l’idée est innovante, mais si elle répond à un besoin suffisamment fort pour créer un marché. « Votre produit répond-il à un besoin réel ? Et à un prix accessible ? Chaque fois qu’une personne choisit votre produit, elle renonce à autre chose », résume Arul Thomas, partenaire chez Lightrock. Selon Moses Mukundi, directeur général d’Eden Care, start-up rwandaise, il est essentiel de comprendre pourquoi les clients choisissent son produit et pourquoi ils continuent de l’acheter. « Votre start-up n’est plus seulement une idée prometteuse mais une activité au fort potentiel de développement lorsque les clients reviennent chercher une valeur ajoutée claire - ment identifiée. C’est à partir de là qu’on peut bâtir une entreprise. », souligne-t-il.
Les banques publiques de développement, des investisseurs pas comme les autres
L’arrivée d’une banque publique de développement au capital d’une start-up produit un « effet catalytique ». Sa présence rassure le marché, réduit le risque perçu et encourage d’autres investisseurs à suivre. Au-delà de la rentabilité financière, ces institutions cherchent à développer un marché du capital-risque plus profond en partageant les risques avec les investisseurs privés.
Chez Proparco, cette stratégie passe à la fois par des investissements directs dans certaines start-up, généralement à partir de la Série A, et par le financement de fonds de venture capital. « Historiquement, Proparco a beaucoup soutenu des fonds, parce que cela permet d’avoir un effet démultiplicateur. Si nous investissons 10 millions dans un fonds, ce dernier pourra financer 10 ou 15 start-up », explique Gabriel-Iannis Aïssou. Depuis 2018, Proparco a ainsi investi plus de 200 millions d’euros dans l’écosystème technologique des marchés émergents, dont près des trois quarts via des fonds de capital-risque.
Dans un tour de table, la contribution d’une DFI dépasse le seul apport financier. Sa présence renforce d’abord la crédibilité de la start-up auprès du marché. « Lorsqu’une banque de développement entre au capital d’une entreprise, cela indique qu’elle est suffisamment solide pour accueillir un institutionnel. Cela peut rassurer les investisseurs des tours suivants », souligne Gabriel-Iannis Aïssou. Une DFI complète aussi le rôle du lead investor grâce à sa connaissance des marchés émergents, à son réseau de partenaires et à sa capacité à ouvrir des portes auprès d’entreprises, de banques ou d’institutions publiques. Pour une start-up en phase d’expansion, cet accompagnement peut s’avérer aussi précieux que le financement lui-même.
L’équipe avant les chiffres
Développer une offre adaptée au marché demande du temps. Avant même d’entamer une levée de fonds, les entrepreneurs passent souvent plusieurs années à construire leur entreprise. Une jeune pousse doit d’abord sortir du messy middle, cette période où tout reste encore expérimental. « Pendant que vous passez du temps à rencontrer des investisseurs, vous ne développez pas votre entreprise. Il faut gagner en maturité et démontrer la viabilité de son activité. Les chiffres doivent parler d’eux-mêmes », résume Neha Kumar, cofondatrice de littlefish.
Cette première phase est généralement financée par les fondateurs eux-mêmes, leur entourage ou des business angels. « Ils apportent quelques dizaines de milliers d’euros afin de permettre à l’entreprise de finaliser son produit, recruter ses premiers collaborateurs et, si possible, signer ses premiers contrats », explique Gabriel-Iannis Aïssou. À ce stade, ces premiers financements permettent à la société d’embaucher les quelques personnes-clefs devant permettre de développer une technologie, s’assurer de sa robustesse et tenter de commencer à la vendre. Chez littlefish, cette étape a duré plusieurs années. Créée en 2021, la fintech sud-africaine, qui développe des logiciels permettant aux banques de mieux servir les PME grâce aux données de paiement, ne commercialise véritablement sa technologie qu’en 2023.
Ce n’est qu’après avoir concrétisé des partenariats avec plusieurs grandes banques sud-africaines qu’elle ouvre son premier tour de table auprès d’investisseurs institutionnels avec une levée de fonds dite de seed ou « d’amorçage » de 2,5 millions d’euros. Les capitaux servent alors à accélérer son développement plutôt qu’à démontrer que son produit fonctionne.
Les fonds spécialisés dans les investissements précoces interviennent alors, malgré un risque encore élevé : la start-up peut n’avoir que quelques premiers clients, un carnet de commandes ou des revenus qui se comptent encore en centaines de milliers de dollars. Les montants levés, généralement compris entre 1 et 5 millions de dollars, servent à recruter davantage, améliorer le produit et financer dix-huit à vingt-quatre mois de croissance, afin de laisser à l’entreprise le temps d’atteindre une taille critique avant de solliciter à nouveau des investisseurs. Pour convaincre ces fonds, les fondateurs présentent un pitch deck, une présentation qui expose le marché visé, le produit, l’équipe et les perspectives de développement de l’entreprise. « À ce stade, personne ne sait exactement où sera l’entreprise dans trois ans. Ce que l’investisseur veut savoir, si le produit répond à un vrai besoin de marché et si l’équipe a la capacité de développer ce produit et de faire croître l’entreprise », résume Gabriel-Iannis Aïssou.
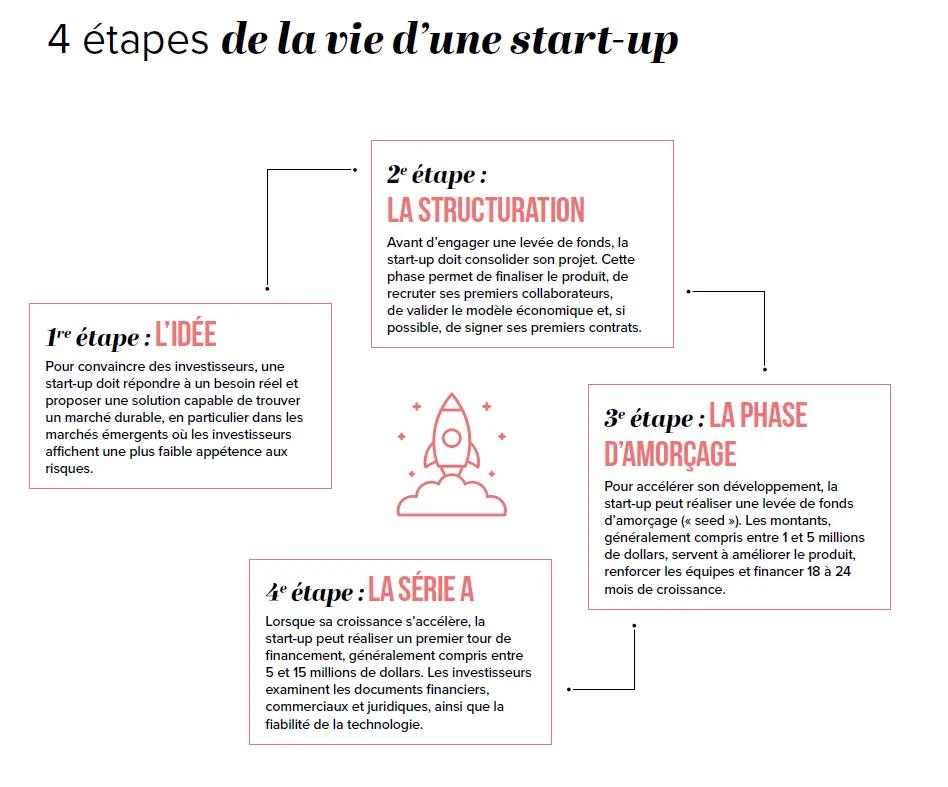
Si la croissance est au rendez-vous, quelques années plus tard vient la Série A, premier grand tour institutionnel. Les montants levés atteignent généralement entre 5 et 15 millions de dollars et les exigences montent d’un cran. Avant d’investir, les fonds réalisent une due diligence et analysent les principaux documents financiers, commerciaux, juridiques tout en s’assurant de la fiabilité de la technologie développée. Mais au-delà des chiffres, l’équipe de fondateurs demeure un élément central d’investissement. « En Série A, le premier critère que nous regardons demeure l’équipe. Nous recherchons des entrepreneurs expérimentés qui connaissent leur secteur. Les échecs permettent souvent d’éviter de refaire les mêmes erreurs », explique Gabriel-Iannis Aïssou.
Dans le capital-risque, un fondateur capable de s’adapter vaut parfois davantage qu’un business plan parfait. « La thèse d’investissement initiale n’est pas toujours celle qui crée finalement la valeur. Si les fondateurs savent pivoter, trouver de nouveaux marchés ou de nouveaux débouchés, l’investissement peut réussir même si l’histoire initiale change », poursuit-il. L’histoire de Moniepoint illustre bien cette capacité d’adaptation. Initialement financée pour développer une activité de transfert d’argent, Moniepoint est ainsi progressivement devenue l’un des principaux acteurs des paiements au Nigeria avant de développer une activité de crédit aux PME grâce aux données générées par sa plateforme. Cette capacité à faire évoluer son modèle économique tient notamment à l’expérience et aux compétences techniques de ses fondateurs, tous deux passés par Interswitch, l’une des premières licornes africaines, où ils avaient acquis une solide expertise des infrastructures de paiement.
Chez littlefish, les deux fondateurs Brandon Roberts et Neha Kumar cumulent plusieurs décennies d’expérience dans les logiciels financiers, les paiements et les partenariats bancaires. Mais une équipe ne se résume pas au parcours de ses fondateurs. « Le fondateur n’est pas le seul garant de la vision de l’entreprise. Il faut savoir bâtir une équipe, renoncer au micro-management et faire confiance aux personnes qui porteront elles aussi cette vision », explique Joseph Hurst-Croft, directeur général d’ARC Ride. Une technologie peut être copiée; une équipe capable d’exécuter une stratégie et de s’adapter au marché est beaucoup plus difficile à reproduire.
Des investisseurs plus que des financeurs
Construire une entreprise solide ne suffit pourtant pas à réussir une levée de fonds. Encore faut-il convaincre les investisseurs. Dans les marchés émergents, cet exercice est plus complexe qu’ailleurs car peu de capitaux sont dédiés à l’innovation technologique. Faute d’un écosystème local suffisamment profond, de nombreux entrepreneurs élargissent leur recherche de capitaux à l’Europe ou aux États-Unis.
« Là où la diaspora est forte, comme au Nigeria ou au Maroc, certains peuvent mobiliser leurs connexions. Mais lorsqu’un entrepreneur est purement local, il doit vraiment se retrousser les manches et frapper à toutes les portes », explique Gabriel-Iannis Aïssou. Une fois ces portes ouvertes, reste à choisir lesquelles franchir. « Ce qui compte, ce n’est pas seulement l’argent. C’est ce que les investisseurs apportent en plus du capital », explique Neha Kumar, cofondatrice de littlefish. Selon elle, savoir combiner plusieurs sources de financement et réunir des investisseurs complémentaires constitue aujourd’hui un enjeu majeur. À ce titre, au vu des risques politiques, réglementaires ou macroéconomique, les start-up de marchés émergents sont exposées à une somme de risque plus importante qu’ailleurs. Elles doivent alors s’assurer de disposer d’une diversité d’investisseurs à même d’offrir une panoplie de réponses à de potentiels chocs exogènes.
Ce qui compte, ce n’est pas seulement l’argent. C’est ce que les investisseurs apportent en plus du capital.
- Cofondatrice, littlefish
Ainsi, dans un tour de table, chaque investisseur joue un rôle différent. Le lead investor, généralement un fonds de venture capital, doit accompagner les dirigeants au quotidien. Il est particulièrement impliqué sur la stratégie. Autour de lui gravitent des banques de développement, des DFI, des fonds corporate ou des investisseurs publics, qui apportent leur réseau, leur expertise sectorielle, leur bonne gouvernance ou facilitent l’accès à de nouveaux marchés. « Le fondateur ne doit pas seulement choisir l’offre qui valorise le mieux sa société. Il doit aussi choisir les investisseurs qui lui apporteront le plus de valeur ajoutée », résume Gabriel-Iannis Aïssou.
littlefish a construit son actionnariat selon cette logique. Dès ses premiers tours de table, la fintech s’entoure notamment de Tlcom, un des principaux fonds early stage du continent et Flourish Ventures à la renommée mondiale sur l’expertise fintech. Par la suite, la Série A a été menée par Partech avec la participation de Proparco. « Partech et Tlcom accompagnent l’entreprise sur la stratégie et le développement commercial. Flourish Ventures apporte une expertise forte dans la fintech. Proparco apporte le côté institutionnel, son réseau bancaire et l’ouverture vers de nouveaux marchés », explique Gabriel-Iannis Aïssou. Pour une entreprise qui vend ses logiciels à de grandes banques africaines, la présence d’une institution financière de développement (DFI) dépasse largement la question du financement. « Lorsqu’une banque de développement entre au capital d’une start-up, cela indique au marché que l’entreprise est suffisamment solide pour accueillir un investisseur institutionnel. Cela peut rassurer les investisseurs des tours suivants. »
Rester aux manettes
Choisir les bons investisseurs est d’autant plus important qu’à chaque levée de fonds les fondateurs cèdent une partie de leur capital. L’objectif est de préserver un actionnariat capable d’accompagner la croissance sans remettre en cause leur capacité à piloter l’entreprise. « Une erreur fréquente consiste à s’entourer d’investisseurs qui n’apportent pas grand-chose. Ils prennent une part du capital mais n’accompagnent pas réellement l’entreprise », observe Gabriel-Iannis Aïssou. Chez Proparco, cette question fait partie intégrante de l’analyse. « En Série A, nous regardons attentivement la part détenue par les fondateurs après l’investissement. Ils conservent souvent autour de 40 % du capital, puis environ 30 % en Série B. Il faut qu’ils restent alignés avec leur entreprise et gardent une réelle capacité d’action. »
Le calendrier de la levée est tout aussi déterminant. Lorsque littlefish boucle sa Série A de 9,5 millions de dollars, l’entreprise travaille déjà avec plusieurs grandes banques, génère des revenus récurrents et dispose encore de réserves de trésorerie. « Nous ne levions pas des fonds parce que nous manquions d’argent. Nous levions pour accélérer », résume Neha Kumar. Cette anticipation permet de négocier en position de force. Une entreprise qui ne dispose plus que de quelques mois de trésorerie risque d’accepter une valorisation plus basse ou des conditions plus contraignantes, tandis qu’une start-up disposant encore de plusieurs années de visibilité peut choisir ses partenaires et prendre le temps de négocier.
La même prudence vaut pour la valorisation. Dans des marchés où les investisseurs restent peu nombreux, rechercher une valorisation maximale peut rapidement devenir un piège. Si l’entreprise doit ensuite lever à une valorisation inférieure, un down round envoie un signal négatif au marché et complique les tours suivants. « Il vaut mieux construire un business solide, avec des fondamentaux sains, capable de traverser les crises, plutôt que de rechercher la valorisation maximale trop tôt », conseille Gabriel-Iannis Aïssou.
Dans ces marchés où près de 80 % des financements proviennent encore d’investisseurs étrangers, chaque levée de fonds dépasse la réussite d’une seule entreprise. «Aux États-Unis ou en Europe, lorsque des start-up deviennent des moteurs de l’économie, une partie de la richesse créée est réinvestie dans l’écosystème. Les entrepreneurs qui ont réussi deviennent souvent business angels et accompagnent d’autres entrepreneurs. C’est ce qui a contribué à créer la Silicon Valley », rappelle Gabriel-Iannis Aïssou. Ailleurs, ce cercle vertueux commence seulement à se mettre en place. En faisant émerger des entrepreneurs, des investisseurs et de nouveaux fonds, chaque réussite contribue progressivement à renforcer un écosystème encore jeune. Dans les marchés émergents, une levée de fonds réussie finance une entreprise, mais elle participe aussi à rendre la suivante un peu plus facile à financer.
Les 5 erreurs qui peuvent compromettre une levée de fonds
- Lever des fonds trop tôt : dans les marchés émergents, les investisseurs financent rarement une simple idée. Avant de partir en levée de fonds, une start-up doit avoir validé son produit, convaincu ses premiers clients et démontré que son modèle fonctionne.
- Choisir l’argent plutôt que les partenaires : le meilleur investisseur n’est pas toujours celui qui propose la valorisation la plus élevée. Les plus utiles sont souvent ceux qui accompagnent les fondateurs sur la durée, ouvrent leur réseau, apportent une expertise sectorielle et restent disponibles lorsque l’entreprise traverse une difficulté. Un bon investisseur est un partenaire, pas seulement un actionnaire.
- Perdre la main : chaque levée de fonds implique une dilution. « Une erreur fréquente consiste à accueillir trop tôt des investisseurs qui n’apportent pas grandchose. Ils prennent une part du capital mais n’accompagnent pas réellement l’entreprise », souligne Gabriel-Iannis Aïssou. Préserver une participation significative permet aux fondateurs de rester décisionnaires et de conserver leur capacité d’action.
- Attendre d’être au pied du mur : lever des fonds lorsque la trésorerie est presque épuisée place l’entreprise en position de faiblesse. À l’inverse, disposer de plusieurs années de visibilité permet de choisir ses investisseurs, de prendre le temps de négocier et d’obtenir de meilleures conditions.
- Se laisser séduire par une valorisation trop élevée : une valorisation record est flatteuse, mais elle peut devenir un piège. Si l’entreprise ne parvient pas à justifier cette valeur lors de la levée suivante, un down round envoie un mauvais signal au marché et complique les financements futurs.
Entretien
« Les chiffres doivent parler d’eux-mêmes », Neha Kumar et Brandon Roberts de littlefish
De la préparation d'une levée de fonds aux attentes des investisseurs, Brandon Roberts et Neha Kumar, les cofondateurs de la start-up sud-africaine littlefish, reviennent sur les principaux facteurs d...
Publié le 2 novembre 2026
Pour aller plus loin
Beacon Power Services : la donnée au service de la transformation énergétique en Afrique
Publié le 23 avril 2026
À lire aussi
Bénin : Proparco et IFC soutiennent Axian et Sika pour financer 62 MWc de nouvelles capacités solaires
Publié le 2 novembre 2026
« Les chiffres doivent parler d’eux-mêmes », Neha Kumar et Brandon Roberts de littlefish
Publié le 2 novembre 2026